Si estás pensando en usar Mercado Pago para cobrar en tu tienda en línea, este artículo es para ti. No es un ataque gratuito ni una reseña patrocinada: es lo que me pasó cuando intenté cobrar montos altos por software y servicios, lo que me respondió el soporte, por qué creo que ocurre y en qué casos, aun así, Mercado Pago puede ser una buena decisión. Al final encontrarás una lista de verificación para que no te lleves las mismas sorpresas.
Lo escribo con la misma intención con la que hace un tiempo conté todo lo que debes saber sobre Wompi Bancolombia: que quien empieza a vender por internet sepa qué va a encontrar antes de poner su negocio —y la confianza de sus clientes— en manos de una pasarela de pagos. Y si vendes software a otros países, lee también mi experiencia con Paddle, que terminó cerrando mi cuenta.
Por qué Mercado Pago parece la elección obvia
Entiendo perfectamente por qué tanta gente empieza por Mercado Pago. Yo también lo hice. Sobre el papel tiene argumentos muy fuertes:
- Presencia en Latinoamérica. Opera en varios países de la región (Argentina, Brasil, Chile, Colombia, México, Perú y Uruguay, entre otros), así que la misma marca sirve si vendes en más de un mercado.
- Una marca que el comprador ya conoce. Detrás está Mercado Libre, y eso transmite seguridad a muchos clientes.
- Muchos medios de pago locales. Tarjetas de crédito y débito, y según el país, transferencias como PSE en Colombia o pagos en efectivo en puntos físicos.
- Integración casi en cualquier lugar. Funciona con las plataformas de comercio electrónico más usadas y con muchas herramientas SaaS de facturación, agendamiento o membresías, además de enlaces de pago y códigos QR que no requieren tener una tienda.
- Abrir la cuenta es rápido. En pocos minutos puedes tener un enlace de pago funcionando.
Con todo eso, la conclusión parece sencilla: «abro la cuenta, conecto mi sitio y empiezo a cobrar». Para muchos negocios es exactamente así. Para el mío no lo fue.
Lo que me pasó: tres cobros, tres rechazos
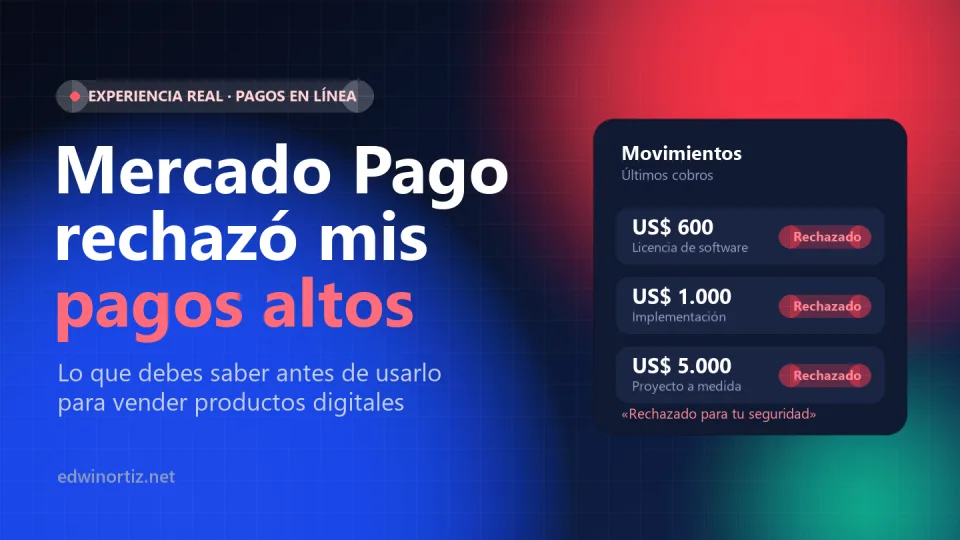
Mi negocio no es una tienda de camisetas. Además de plantillas y herramientas de bajo costo, vendo licencias de software, implementaciones y proyectos a medida para colegios y empresas. Eso significa que algunos cobros son de 600 dólares, otros de 1.000 y algunos llegan a 5.000 dólares.
Creé la cuenta, configuré el cobro y empecé a recibir pagos. Los de monto bajo pasaron sin problema. Pero cuando llegaron los cobros grandes, todas las transacciones fueron rechazadas. No una: todas. Clientes distintos, tarjetas distintas, montos distintos, mismo resultado.
Primera llamada: «hay que esperar al algoritmo»
Llamé al servicio de atención. La explicación fue que la cuenta tenía que esperar a que su algoritmo heurístico determinara que los pagos se podían hacer por esos montos. Pregunté si existía un límite o una política para montos altos y me dijeron que no tienen ninguna política sobre montos elevados. Es decir: no hay un tope que yo pueda conocer, ni un requisito que pueda cumplir, ni una fecha en la que eso cambie. Solo esperar.
Segundo intento: el mensaje que vio mi cliente
Llegó otro cliente, intentó pagarme y otra vez: rechazado. Aquí apareció lo que considero lo más grave de toda la experiencia, porque son dos mensajes diferentes para el mismo pago:
- A mí, en el panel, el pago aparecía como rechazado «para tu seguridad», como si me estuvieran protegiendo de algo.
- A mi cliente le apareció que el pago se rechazaba porque había sospecha de sitio fraudulento.
Piensa en lo que eso significa. Un cliente que ya decidió comprarte, que confió lo suficiente como para sacar su tarjeta, recibe de una empresa con la reputación de Mercado Pago el aviso de que tu comercio podría ser un fraude. Ese daño no lo repara ninguna disculpa: muchos clientes no vuelven a intentarlo, y algunos lo comentan.
Y del otro lado, a mí no me dijeron la verdad completa. «Para tu seguridad» no es lo mismo que «tu comercio fue marcado como posible fraude». Si el sistema sospecha de mí, quiero saberlo, para poder aclararlo. Tener información distinta en cada lado de la transacción es, sencillamente, falta de transparencia.
Tercer intento y la «solución» del soporte
Volví a intentar con otro pago y volvió a ser rechazado. En la siguiente llamada la respuesta fue todavía más difícil de aceptar: para que pasen pagos de ese monto, el cliente final debe crear una cuenta de Mercado Pago y asociar allí su tarjeta de crédito o débito. El objetivo, según me explicaron, es que ellos puedan verificar que la tarjeta realmente pertenece a quien paga.
Entiendo la intención de prevenir fraudes. Lo que no puedo entender es que, con todo lo que ha avanzado el comercio electrónico, la salida sea obligar a mi cliente a registrarse en una plataforma que no eligió y en la que posiblemente no quiere tener cuenta. Hoy existen mecanismos como la autenticación 3-D Secure, en los que el banco del cliente confirma la compra con una notificación o un código, sin pedirle que abra cuentas en ningún lado.
Después: la verificación de mi «honestidad»
Al final no obtuve ninguna respuesta positiva. Lo que sí llegó fue un correo en el que, en la práctica, me pedían demostrar mi honestidad. Las preguntas no eran solo sobre mí o mi negocio, sino sobre terceros:
- qué tipo de relación tengo con determinado cliente;
- cuándo, dónde y a quién entregué el software que supuestamente estoy vendiendo o que ya vendí.
Además de lo incómodo que resulta, hay preguntas de fondo: ¿cómo obtienen esa información de mis clientes?, ¿por qué el comerciante tiene que exponer datos de terceros para que le permitan cobrar?, y sobre todo, ¿cómo se «entrega» un software que se descarga o se instala de forma remota? En los productos digitales no hay guía de transportadora ni firma de recibido. Para un negocio como el mío, ese tipo de verificación es un callejón sin salida.
Por qué pasa esto (y por qué no es solo mala suerte)
Para ser justo, vale la pena entender la lógica detrás de lo que viví. No la comparto, pero ayuda a tomar mejores decisiones.
Mercado Pago es un agregador, no tu banco
Cuando cobras con Mercado Pago no tienes una cuenta de comercio propia ante las franquicias de tarjetas: cobras a través de la cuenta de Mercado Pago. Ellos asumen el riesgo de los contracargos (cuando un cliente desconoce una compra y el banco le devuelve el dinero). Por eso su sistema antifraude está diseñado para proteger a Mercado Pago primero. Si una transacción le parece riesgosa, la forma más barata de protegerse es rechazarla, aunque eso le cueste una venta a quien vende.
Cuenta nueva + monto alto + producto digital = alerta máxima
Los modelos de riesgo de este tipo de plataformas suelen fijarse en señales como estas:
- Historial de la cuenta. Una cuenta recién creada no tiene ventas previas que demuestren que es confiable.
- Monto frente al promedio. Si tus primeros cobros son de pocos dólares y de pronto aparece uno de 5.000, el salto se ve anómalo.
- Tipo de producto. Los bienes digitales se entregan al instante y no tienen envío que rastrear, por eso son de los favoritos para probar tarjetas robadas.
- Datos del comprador. Mientras menos información recibe la pasarela sobre quién paga y qué compra, más difícil le resulta aprobar.
Mi caso reunía todas las señales a la vez. El problema es que nadie te advierte de esto al abrir la cuenta, y cuando lo descubres ya hay clientes que vieron el mensaje de sitio fraudulento.
El sistema está pensado para dos tipos de comercio
Después de esta experiencia, mi conclusión es que Mercado Pago funciona muy bien en dos extremos:
- Grandes empresas, con volumen, historial y una relación comercial directa que les permite negociar condiciones.
- Pequeños comercios que cobran montos pequeños: tiendas, emprendimientos, cursos económicos, productos de bajo valor.
En el medio quedamos los profesionales independientes y las pequeñas empresas que vendemos pocas transacciones de valor alto: consultorías, software, implementaciones, formación corporativa. Para ese perfil, el sistema se comporta como si cada venta grande fuera sospechosa.
Lo que sí hace bien Mercado Pago
No todo es negativo, y sería deshonesto decir lo contrario. Si tu negocio encaja en estos casos, Mercado Pago puede ser una excelente opción:
- Cobros pequeños y frecuentes. Plantillas, cursos de bajo costo, suscripciones económicas, productos físicos de valor moderado. En mi propio sitio, los cobros pequeños pasaron sin problema.
- Varios países con una sola integración. Si vendes en distintos mercados de Latinoamérica, mantener una sola pasarela simplifica mucho la operación.
- Conectarlo a muchas plataformas. Tiene integraciones listas para tiendas en línea y herramientas SaaS, y si no tienes sitio web puedes cobrar con enlaces de pago o códigos QR.
- Medios de pago locales. Tus clientes pueden pagar con lo que ya usan, sin necesidad de tarjeta internacional.
- Confianza del comprador común. Para el cliente final, ver el logo de Mercado Pago suele generar tranquilidad… mientras el pago no sea rechazado.
Ventajas y desventajas, lado a lado
| Aspecto | A favor | En contra |
|---|---|---|
| Montos pequeños | Aprobación fluida y rápida. | — |
| Montos altos (cientos o miles de dólares) | — | Rechazos sin un límite conocido, sobre todo en cuentas nuevas. |
| Cobertura | Varios países de Latinoamérica. | Las condiciones cambian según el país. |
| Integraciones | Plataformas de comercio, SaaS, enlaces de pago y QR. | La integración no evita los rechazos del antifraude. |
| Mensajes de rechazo | — | Al vendedor «para tu seguridad»; al comprador, sospecha de fraude. |
| Soporte | Fácil de contactar. | Respuestas genéricas, sin solución concreta para montos altos. |
| Verificación | Busca prevenir fraudes. | Puede pedirte información sobre tus clientes y sobre la entrega de productos digitales. |
Si ya tienes cuenta: cómo reducir los rechazos
Si Mercado Pago ya es tu pasarela, o la necesitas por su alcance, estas medidas ayudan a que el sistema antifraude tenga más información y menos motivos para rechazar. No hacen milagros con montos muy altos, pero mejoran la tasa de aprobación:
- Empieza con montos bajos y construye historial. Unas semanas de ventas pequeñas, sin contracargos, le dan a la cuenta un comportamiento «normal» antes de cobrar valores grandes.
- Envía todos los datos del comprador y del pedido. Nombre completo, correo, documento y teléfono del comprador, y una descripción clara de cada producto. Si tu desarrollador integró la pasarela, pídele que revise la guía de aprobación de pagos de la documentación para desarrolladores de Mercado Pago.
- Usa un nombre de comercio reconocible en el extracto. Si el cliente ve en su tarjeta un nombre que no reconoce, aumentan los desconocimientos de compra, y con ellos el riesgo de tu cuenta.
- Ten tu negocio en regla y documentado. Factura electrónica, términos y condiciones, política de reembolsos y datos de contacto visibles en tu sitio. Si te piden verificación, tendrás con qué responder.
- Guarda evidencia de cada entrega digital. Correos con los enlaces de descarga, registros de descarga, actas de instalación o de capacitación. En productos digitales, esa es tu «guía de envío».
- Avisa al cliente antes de un cobro grande. Explícale que su banco o la pasarela podrían pedirle una verificación adicional, para que no se asuste si algo falla.
Alternativas para cobrar montos altos
Lo que me funcionó fue separar los cobros por tamaño. Para ventas pequeñas en la tienda, una pasarela en línea es práctica. Para los cobros grandes, que suelen ser de empresas o instituciones, conviene un canal más directo:
- Transferencia o PSE a una cuenta bancaria del negocio, con factura electrónica. Es lo que muchas empresas prefieren para pagos grandes porque les deja el soporte contable completo.
- Pago por cuotas o hitos. Dividir un proyecto de 5.000 dólares en anticipo y pagos por avance reduce el monto de cada transacción y el riesgo para ambas partes.
- Pasarelas con cuenta de comercio propia o con tu banco, si tu volumen lo justifica. Antes de elegir cualquier proveedor, pregunta por escrito cuál es el monto máximo por transacción y por día, cuánto tarda en activarse la cuenta y qué ve el comprador cuando un pago es rechazado. Ninguna pasarela es perfecta: también conté mis problemas con los topes de Wompi y con las políticas de Paddle para software.
Lista de verificación antes de abrir tu cuenta
- ¿Cuál es el valor típico de tus ventas? Si supera unos pocos cientos de dólares, prueba primero con un cobro real de ese monto.
- ¿Vendes productos digitales o servicios? Prepara desde el principio la evidencia de entrega.
- ¿Tus clientes son empresas? Muchas pagan con tarjetas corporativas o prefieren transferencia con factura; ofréceles esa opción.
- ¿Qué verá tu cliente si el pago es rechazado? Pídele a soporte el texto exacto antes de lanzar.
- ¿Tienes un plan B? Ten siempre un segundo medio de pago visible, para no perder la venta si el primero falla.
Preguntas frecuentes
¿Mercado Pago tiene un límite de monto por transacción?
Según lo que me dijeron en soporte, no existe una política pública de montos máximos: la aprobación depende de su sistema antifraude, que evalúa cada pago. En la práctica, en una cuenta nueva los cobros de varios cientos o miles de dólares fueron rechazados de forma sistemática.
¿Por qué Mercado Pago rechaza un pago «para tu seguridad»?
Es el mensaje que aparece cuando su sistema de prevención de fraude considera riesgosa la transacción. Influyen el historial de la cuenta, el monto frente a tus ventas habituales, el tipo de producto y la información disponible sobre el comprador.
¿Mi cliente tiene que crear una cuenta de Mercado Pago para pagarme?
Para pagos normales no. En mi caso, para montos altos, el soporte indicó que el cliente debía crear una cuenta y asociar su tarjeta para que pudieran verificar que era el titular. Es una exigencia que muchos clientes no aceptan.
¿Mercado Pago sirve para vender productos digitales?
Sí, sobre todo si son de bajo valor. Para productos digitales costosos, el riesgo de rechazo es mayor, porque no hay un envío físico que rastrear. Conviene tener una alternativa como la transferencia con factura.
¿Qué hago si un cliente vio el mensaje de sitio fraudulento?
Comunícate con él de inmediato, explícale que el rechazo lo generó el sistema antifraude de la pasarela y no un problema de tu comercio, y ofrécele otro medio de pago con factura. Mientras más rápido lo aclares, más fácil es conservar la venta y la confianza.
Conclusión
Mercado Pago es una herramienta poderosa para cobrar montos pequeños en toda Latinoamérica, con muchas integraciones y medios de pago locales. Pero si tu negocio vive de pocas ventas de valor alto, especialmente de software o servicios digitales, debes saber desde ya que puedes encontrarte con rechazos sin explicación, con mensajes que hacen ver tu comercio como sospechoso y con un soporte que no tiene una solución real.
Mi recomendación es simple: no pongas todos tus cobros en una sola pasarela. Úsala para lo que hace bien, ten un canal directo para los pagos grandes y prueba con un cobro real antes de anunciar tu tienda. Y si ya pasaste por algo parecido, cuéntalo: mientras más comerciantes compartamos estas experiencias, más presión habrá para que las pasarelas sean transparentes con quienes les generamos el negocio.